

La cobertura de Automechanika Frankfurt muestra cómo producción, tecnología, marcas y distribución comienzan a ocupar nuevos lugares en la cadena de posventa.
Una mirada desde Automechanika Frankfurt sobre los cambios que atraviesa la industria mundial de autopartes, donde producción, tecnología, marcas y mercados parecen estar redefiniendo sus roles.
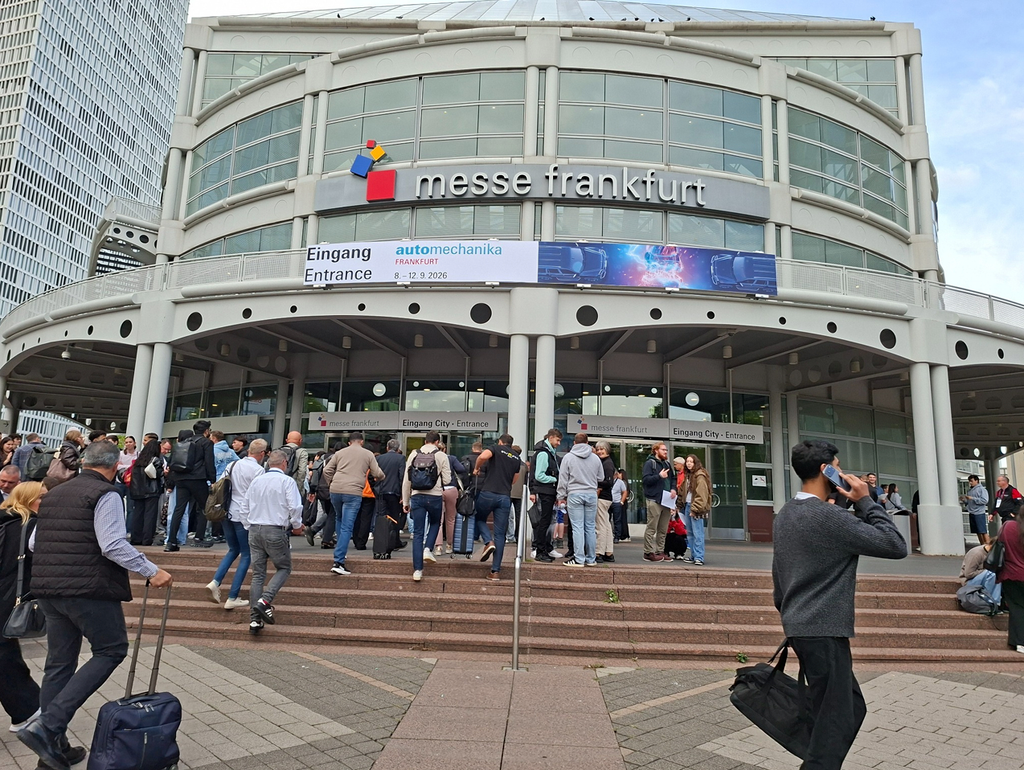
Automechanika Frankfurt vuelve a funcionar como una fotografía de la industria: más allá de las cifras oficiales, los cambios se perciben también en los pasillos, en los expositores y en la composición de la oferta.
Después de recorrer Automechanika Frankfurt desde el año 2000, volver a transitar sus pasillos permite observar algo que va más allá de las novedades que cada edición presenta. Las cifras oficiales pueden mostrar un escenario similar o incluso superior al de la edición anterior, pero la percepción de quienes recorren la feria durante varios días parece plantear otra lectura.
Hay menos movimiento en algunos sectores, se percibe una menor presencia de visitantes asiáticos y también de Turquía, y algunos de los protagonistas que históricamente ocuparon un lugar central parecen estar modificando su posición dentro de la cadena. No necesariamente se trata de una reducción de la actividad. Puede tratarse, simplemente, de que la actividad está comenzando a organizarse de otra manera.
Y esa diferencia es importante.
Porque una feria como Automechanika no solamente muestra productos. También permite observar quién desarrolla, quién fabrica, quién compra, quién vende y, fundamentalmente, dónde se encuentra el conocimiento que sostiene a cada una de esas actividades.
En ese sentido, la fotografía que ofrece Frankfurt parece sugerir un proceso que excede largamente a la propia exposición: el centro de gravedad de la industria mundial de la posventa podría estar desplazándose.
De fabricar en origen a producir globalmente
Durante buena parte de las últimas décadas, la identidad de una empresa de autopartes estuvo estrechamente vinculada con su capacidad industrial.
Una compañía era reconocida por aquello que desarrollaba y fabricaba. Su tecnología, su país de origen, sus plantas, sus procesos productivos y su capacidad de innovación constituían una parte central de su valor.
Ese esquema parece estar evolucionando.
A nivel mundial se observa un proceso de traslado de la producción de autopartes desde sus mercados y lugares de origen principalmente hacia China. Pero el fenómeno resulta todavía más interesante cuando se observa qué hacen las empresas tradicionales frente a ese escenario.
Grandes compañías que durante años fueron desarrolladoras de tecnología y fabricantes de referencia están ampliando sus líneas de productos incorporando productos desarrollados y fabricados por terceros. Empresas que históricamente construyeron su identidad alrededor de la producción comienzan, en determinados segmentos, a tener una participación cada vez mayor en actividades comerciales.
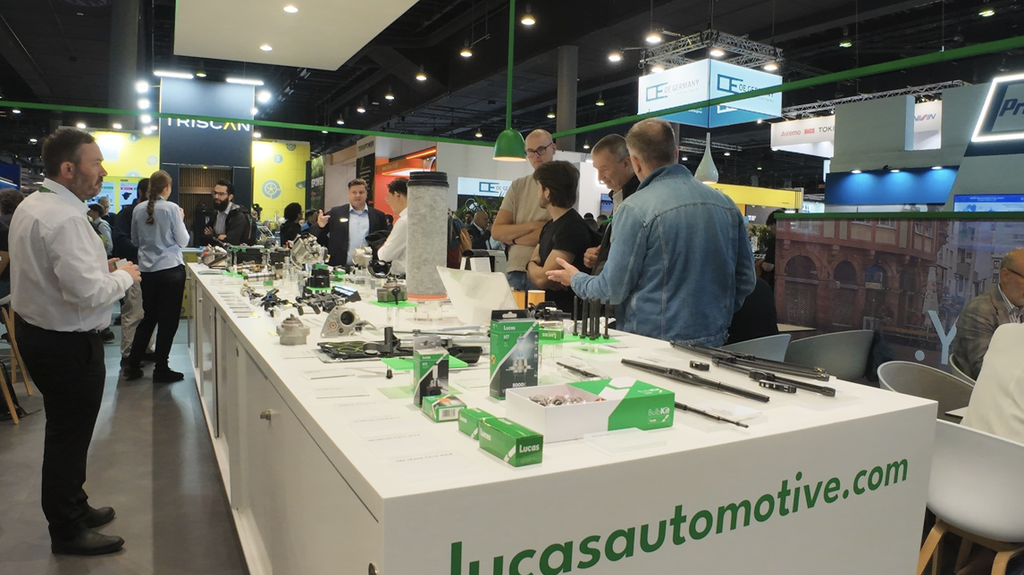
La oferta se amplía y los límites entre especialidades comienzan a ser menos definidos.
La pregunta entonces ya no parece ser solamente quién fabrica, sino qué parte de la cadena controla cada compañía.
Una empresa puede conservar su marca, su red comercial y su relación con el mercado, mientras el producto que lleva esa marca es fabricado en otro lugar. Del mismo modo, un fabricante puede producir para distintas marcas que compiten entre sí.
La frontera entre fabricante, proveedor y comercializador comienza así a volverse menos nítida.
China ya no es solamente la fábrica
Este proceso tiene un componente adicional que puede ser todavía más significativo.
Durante años, hablar de China como origen de una autoparte podía estar acompañado por una percepción de menor calidad o menor desarrollo tecnológico. Esa consideración parece haber perdido fuerza.
La expansión internacional de las marcas automotrices chinas está contribuyendo a modificar la percepción sobre el país como origen de tecnología y productos. La aceptación que están logrando sus vehículos en distintos mercados del mundo funciona también como una suerte de validación de las capacidades industriales y tecnológicas desarrolladas allí.
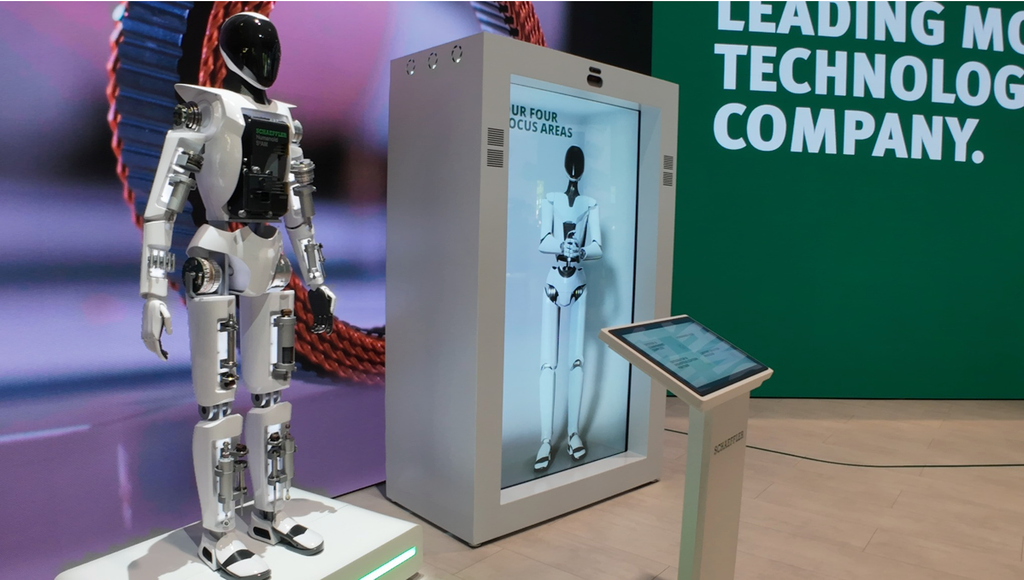
La tecnología y la automatización ocupan un espacio cada vez más visible en la feria.
Y esto plantea una diferencia sustancial respecto del escenario de algunos años atrás.
China no parece conformarse ya con ser el lugar donde otros desarrollan y producen. En determinados campos, comienza a ocupar el lugar de quien desarrolla, innova y establece nuevas referencias tecnológicas.
La transformación resulta particularmente visible cuando se observa la evolución de la electrificación.
La electrificación cambió las reglas
La electrificación aparece como uno de los últimos grandes puntos de ruptura tecnológica de la industria automotriz.
Desde la pandemia, al menos desde la perspectiva que permite observar la evolución de la industria en las ferias internacionales, no parece haber aparecido una innovación de una magnitud comparable. Lo que se observa con mayor frecuencia son evoluciones, mejoras y optimizaciones de tecnologías ya existentes.
Eso no significa que la innovación se haya detenido. Pero sí podría significar que la industria está atravesando una etapa diferente, en la que el desarrollo se concentra más en perfeccionar soluciones conocidas que en generar nuevas categorías tecnológicas.
Y cuando una tecnología disruptiva como la electrificación modifica la estructura del vehículo, también modifica la estructura de la posventa.
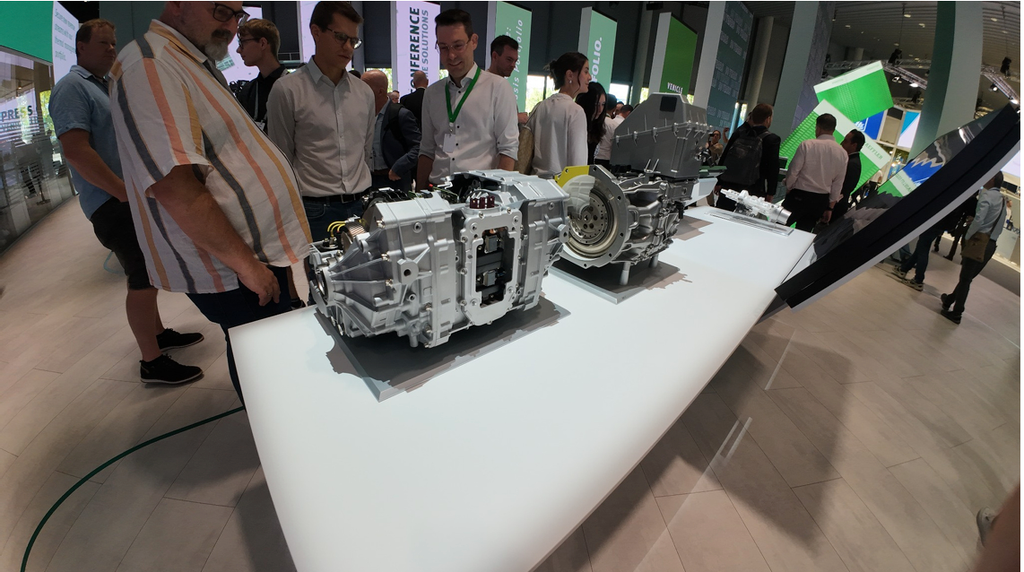
La electrificación modifica componentes, proveedores y capacidades requeridas por la cadena de posventa.
Las empresas que durante décadas construyeron su especialización alrededor de componentes del motor o sistemas de encendido encuentran un mercado diferente. Algunas comienzan a incorporar nuevas familias de productos, como frenos o suspensión.
Pero nuevamente aparece una particularidad: en muchos casos, esas nuevas líneas no son necesariamente fabricadas por la empresa que las comercializa.
La consecuencia es casi inevitable: aparecen cada vez más jugadores compitiendo en categorías que antes tenían un número más limitado de participantes.
El mercado se amplía, las fronteras entre especialidades se desdibujan y la competencia comienza a producirse en un terreno diferente.
¿Quién fabrica para quién?
Quizás uno delos cambios másinteresantespueda encontrarse precisamente en esta nueva convivencia entre marcas históricas, fabricantes y distribuidores.
Una gran marca tradicional puede incorporar a su catálogo una línea de frenos producida por un tercero. Un distribuidor puede hacer algo similar bajo su propia marca. Y ambos pueden terminar abasteciéndose, directa o indirectamente, de un mismo fabricante.
Entonces, ¿dónde reside actualmente el valor diferencial?
¿Está en la fábrica?
¿En la tecnología?
¿En la marca?
¿En la capacidad de distribución?
¿En la relación con el mercado?
¿O en una combinación de todos esos factores?
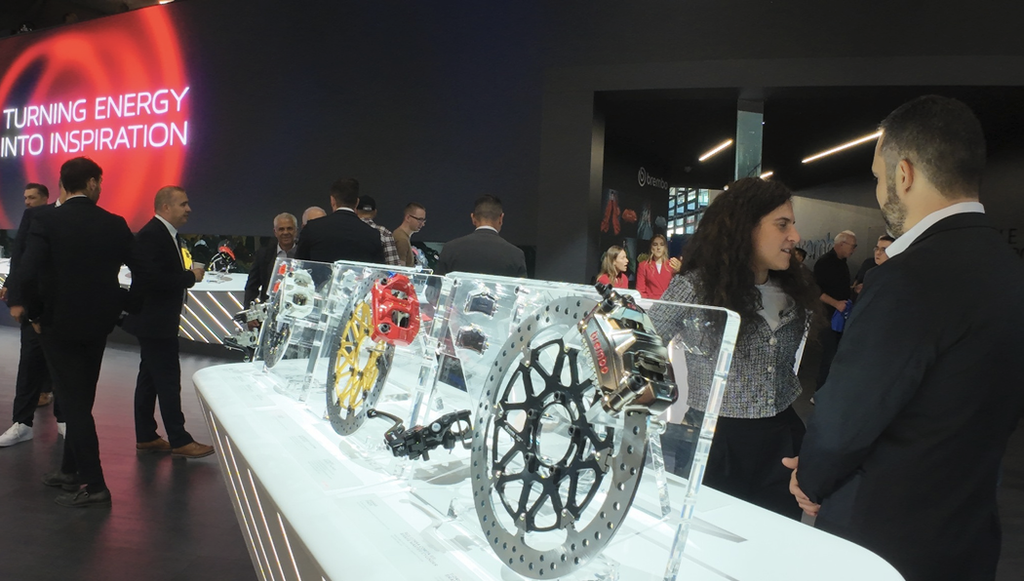
La amplitud de la oferta también refleja la multiplicación de jugadores y categorías.
La pregunta adquiere todavía mayor relevancia cuando se observa que las grandes compañías que históricamente fueron fabricantes comienzan a adoptar comportamientos cada vez más cercanos a los de empresas comerciales, mientras algunos distribuidores desarrollan marcas propias capaces de competir directamente con ellas.
La industria parece estar pasando de un modelo en el que las posiciones estaban relativamente definidas a otro donde los roles se superponen.
Un cambio que todavía está en movimiento
Quizás por eso la percepción que deja una visita a Automechanika Frankfurt no pueda medirse únicamente contando visitantes, stands o novedades.
Lo interesante está en observar las relaciones que se están modificando detrás de esos números.
La menor presencia de determinados mercados, la creciente participación de fabricantes chinos, la incorporación de productos de terceros por parte de marcas tradicionales y la expansión de los catálogos hacia categorías cada vez más amplias parecen formar parte de un mismo proceso.
No necesariamente estamos frente a una sustitución de un modelo por otro. Probablemente sea más correcto hablar de una redistribución de funciones.
La industria continúa necesitando fábricas. Continúa necesitando tecnología. Continúa necesitando marcas y redes comerciales. Pero esas funciones ya no necesariamente están concentradas en las mismas empresas ni en los mismos países.
Y esa puede ser la verdadera transformación.
El lugar donde se fabrica una autoparte ya no necesariamente coincide con el lugar donde se desarrolla. El lugar donde se desarrolla tampoco necesariamente coincide con el lugar donde se comercializa.
En ese nuevo mapa, China parece ganar protagonismo no solamente por su capacidad productiva sino también por su creciente capacidad tecnológica. Europa, Japón y otros mercados tradicionales conservan enormes capacidades industriales y de desarrollo, pero deben convivir con una competencia que ya no llega únicamente desde sus fábricas, sino también desde nuevas fuentes de tecnología.
Por eso, quizás la pregunta que deja esta edición de Automechanika Frankfurt no sea cuántos visitantes tuvo la feria, ni siquiera cuántas novedades presentó.
Quizás las preguntas más interesantes sean otras:
¿Se está desplazando el centro de gravedad de la posventa mundial?
¿Estamos entrando en una etapa en la que ya no será tan importante quién fabrica, sino quién controla la tecnología, la marca y el acceso al mercado?
¿China está pasando de ser el gran proveedor mundial a convertirse en uno de los principales centros de decisión tecnológica de la industria?
Y, finalmente, una pregunta que puede resumir todas las anteriores:
Cuando dentro de algunos años volvamos a recorrer los pasillos de Automechanika, ¿seguiremos hablando de fabricantes europeos, japoneses y chinos, o estaremos frente a una industria global en la que esas fronteras hayan dejado definitivamente de tener el mismo significado?