

El 47% de los usuarios reporta dificultades en la red de UTE. El estudio también analiza talleres y repuestos.
El desarrollo de la electromovilidad en Uruguay plantea nuevos desafíos para la infraestructura de carga, la disponibilidad de repuestos y la especialización de los talleres. Así lo refleja el informe Análisis del mercado automotor 2026, elaborado por Equipos Consultores y Autodata, que relevó la experiencia de compradores de vehículos 0 km entre 2023 y el primer trimestre de 2026.
El estudio, difundido por El País en octubre, permite identificar tanto las principales dificultades que enfrentan los usuarios de vehículos eléctricos como las oportunidades que surgen para los distintos actores del sector automotor.
Infraestructura de carga: uno de los principales desafíos
La red pública de cargadores de UTE presenta dificultades de disponibilidad y funcionamiento, según las respuestas de los propietarios consultados.
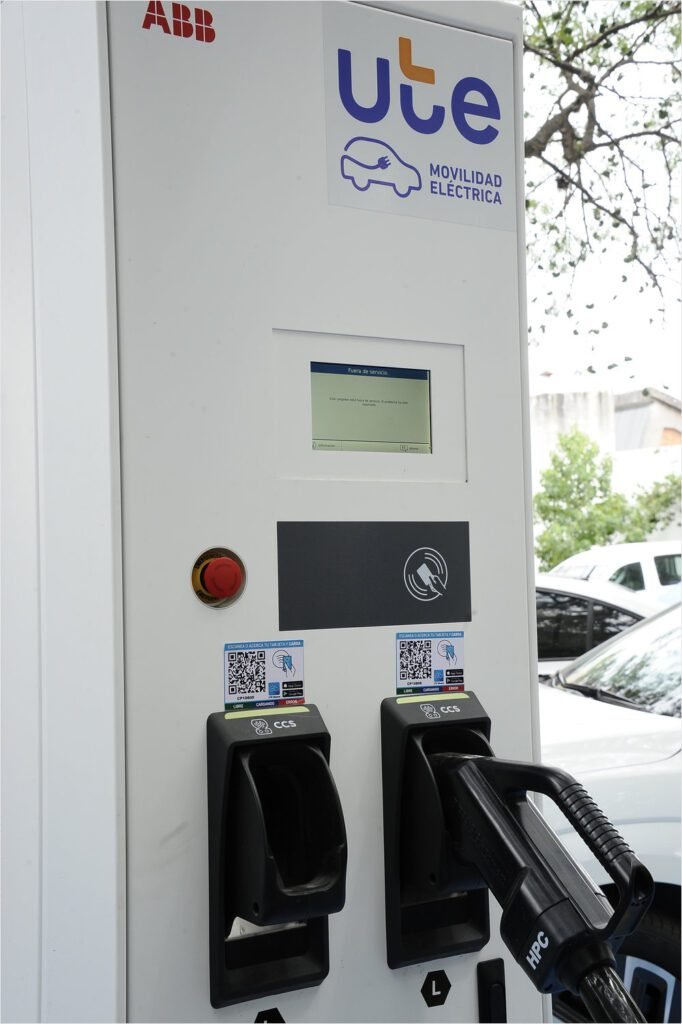
El 29% manifestó que suele encontrar equipos fuera de servicio o con fallas, mientras que otro 18% indicó que los puntos de carga generalmente están ocupados o presentan filas de espera. En conjunto, ambas situaciones representan el 47% de los usuarios encuestados.
Por otra parte, el 32% señaló que ocasionalmente debe esperar, aunque considera que la red funciona correctamente. Solo el 8% afirmó que siempre encuentra un cargador disponible y obtiene la velocidad de carga esperada. Un 12% indicó que no utiliza la infraestructura pública de UTE.
Entre las mejoras consideradas prioritarias, el 67% mencionó la necesidad de ampliar la cantidad de cargadores rápidos en rutas y espacios públicos. El 16% planteó la importancia de reducir los tiempos de carga y el 13% señaló que debería mejorarse la aplicación utilizada para consultar el estado de los equipos.
La autonomía también continúa siendo un aspecto relevante: el 53% de los participantes manifestó que desearía una mayor duración de la batería o un incremento de la distancia recorrida por carga.
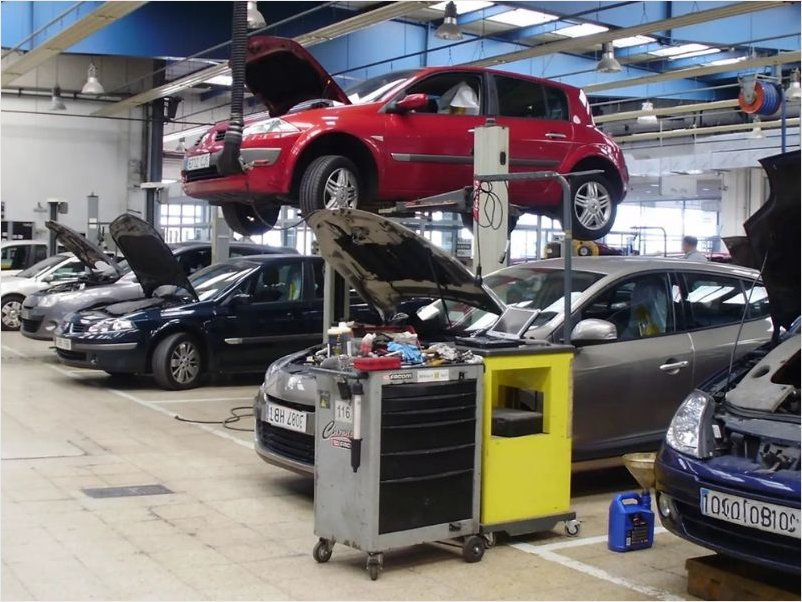
Talleres especializados y disponibilidad de repuestos
Para el mercado de posventa, el informe aporta indicadores sobre la experiencia de mantenimiento de los vehículos eléctricos.
El 8% de los encuestados identificó como una mejora necesaria contar con más talleres especializados y una mayor disponibilidad de repuestos. Asimismo, el 16% mencionó la conveniencia de facilitar la instalación de cargadores domiciliarios.
En una escala de uno a cinco, los encuestados calificaron con un promedio de 4,6 el costo de mantenimiento de los vehículos eléctricos en comparación con los de combustión.
Los tiempos de espera para recibir servicio obtuvieron 4,1 puntos, mientras que el conocimiento técnico de los mecánicos y la disponibilidad de repuestos específicos recibieron una valoración de 3,9 puntos cada uno.
Estos resultados permiten identificar áreas de desarrollo para los talleres, los distribuidores de autopartes y las empresas vinculadas con el diagnóstico y la reparación de vehículos electrificados.
La carga domiciliaria predomina entre los usuarios
El relevamiento muestra que el hogar constituye el principal punto de abastecimiento energético para los propietarios de vehículos eléctricos: el 72% declaró utilizarlo para cargar su unidad.
La red pública de UTE fue mencionada por el 52%, seguida por comercios y centros comerciales, con el 9%, y lugares de trabajo, con el 6%.
Las estaciones de servicio fueron señaladas por el 5% de los consultados, mientras que la vivienda de familiares o amigos y otros lugares registraron el 1% cada uno.
Dado que los encuestados podían mencionar más de una alternativa, los porcentajes no representan categorías excluyentes.
El ahorro económico impulsa la elección
Entre las razones más valoradas por quienes adquirieron vehículos eléctricos, el ahorro en combustible ocupó el primer lugar, con el 69% de las respuestas.
El 30% destacó la reducción de gastos asociados con mantenimiento, servicios e impuesto de patente. A su vez, el 28% valoró la experiencia de conducción, incluyendo el confort y el bajo nivel de ruido.
La tecnología y el equipamiento fueron mencionados por el 17%, mientras que el 16% señaló como ventaja la posibilidad de cargar el vehículo en su hogar o lugar de trabajo.
Otro 12% destacó la menor necesidad de realizar tareas de mantenimiento o visitar talleres, y el 6% consideró relevante la reducción del impacto ambiental.
Los resultados muestran que los factores económicos tienen mayor peso que las motivaciones ambientales en la valoración de los vehículos eléctricos.
La electromovilidad se concentra en el área metropolitana
La distribución geográfica constituye otra característica del mercado uruguayo.
Según el estudio, Montevideo reúne al 51% de los propietarios de vehículos eléctricos y el área metropolitana de Canelones concentra otro 34%. En conjunto, ambas zonas representan el 85%, mientras que el resto del país reúne aproximadamente el 14%.
En cuanto a las características de los propietarios, el 58% son hombres y el 42% mujeres. El grupo de 50 años o más representa el 51%, seguido por las personas de entre 35 y 49 años, con el 36%, y aquellas de 18 a 34 años, con el 14%.
Respecto de la formación educativa, el 45% posee estudios universitarios, el 24% cuenta con educación terciaria no universitaria y el 31% tiene estudios secundarios o inferiores.
Hábitos de compra y satisfacción del mercado automotor
El informe también examinó el comportamiento general de los compradores de vehículos 0 km en Uruguay.
El 75% utiliza su automóvil principalmente para actividades personales o familiares, el 18% combina ese uso con actividades laborales y el 7% lo destina exclusivamente al trabajo.
En relación con la circulación, el 54% utiliza su vehículo principalmente en ciudad, el 35% combina trayectos urbanos y de ruta y el 10% circula mayormente por carretera.
Los canales digitales tienen una participación importante en la búsqueda de información. El 49% de los compradores conoció el modelo adquirido mediante sitios especializados de internet, mientras que el 47% visitó un concesionario y el 33% consultó la página web de la marca.
Sin embargo, solo el 19% realizó una prueba de manejo antes de concretar la compra. Además, el 53% visitó un único concesionario.
En cuanto a la satisfacción, los compradores de vehículos nuevos otorgaron una calificación general de 4,66 sobre cinco puntos. El 71% se declaró muy satisfecho y el 26% satisfecho, alcanzando un 97% de valoraciones positivas, frente al 94% registrado en 2025.
Perspectivas para el sector automotor
Los resultados del relevamiento muestran que el crecimiento de la electromovilidad no depende únicamente de la oferta de vehículos, sino también de la infraestructura de carga y de los servicios disponibles durante su vida útil.
Para el sector profesional, los indicadores sobre conocimiento técnico, disponibilidad de repuestos y tiempos de atención constituyen referencias para evaluar las necesidades de capacitación, equipamiento y abastecimiento.
La expansión de la red de carga y el desarrollo de servicios especializados aparecen así como aspectos relevantes para acompañar la evolución del parque automotor electrificado en Uruguay.
Fuente: Elaboración de Taller Actual Uruguay sobre datos del informe Análisis del mercado automotor 2026, de Equipos Consultores y Autodata, publicados por El País de Uruguay